

Redaksiku.com – PT Indonusa Bara Sejahtera, perusahaan yang membawahi lini bisnis OVO Finansial, memberikan klarifikasi resmi terkait tuduhan keterlibatan dalam praktik kartel penetapan suku bunga pinjaman daring atau pindar.
Perusahaan menegaskan bahwa mereka sama sekali tidak terlibat dalam dugaan kesepakatan yang saat ini sedang diselidiki oleh Komisi Pengawas Persaingan Usaha (KPPU).
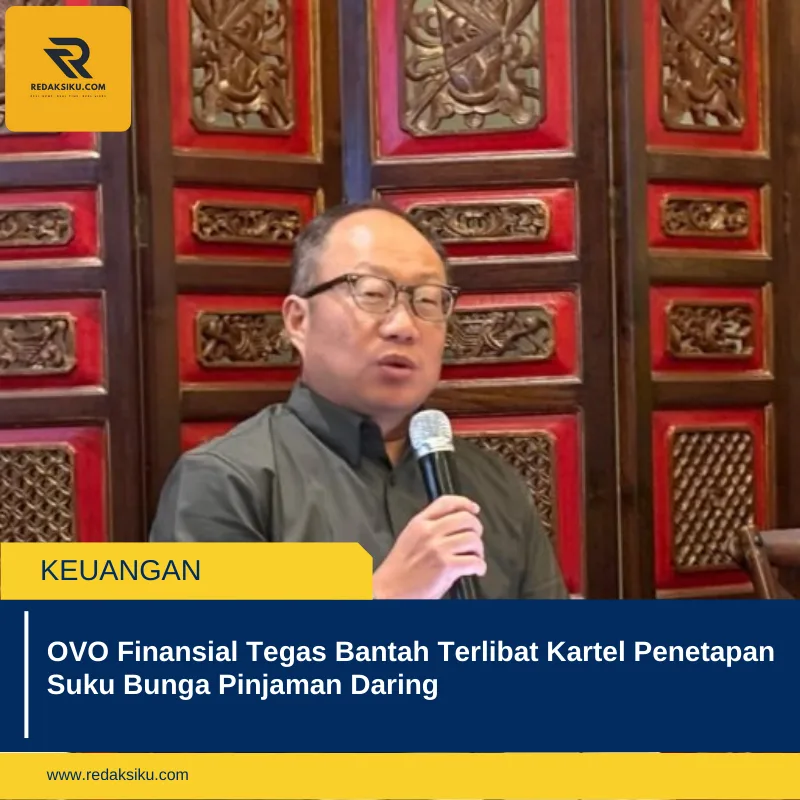
Klarifikasi ini disampaikan langsung oleh Komisaris OVO Finansial, Karaniya Dharmasaputra, dalam konferensi pers di Jakarta, Kamis (18/9/2025). Ia menilai tuduhan tersebut tidak memiliki dasar kuat.
Kami 100 persen tidak terlibat dalam praktik yang dituduhkan sebagai kartel. Kami tidak ikut rapat, tidak menandatangani keputusan apapun terkait penetapan batas atas bunga itu, tegas Karaniya di hadapan awak media.
ADVERTISEMENT
SCROLL TO RESUME CONTENT
Tuduhan Kartel yang Bergulir di KPPU
Kasus dugaan kartel suku bunga pinjaman daring mencuat setelah KPPU menemukan adanya kesepakatan di antara sejumlah perusahaan penyelenggara pinjaman berbasis teknologi finansial. Dalam dokumen yang diperoleh KPPU, disebutkan bahwa pada 2018 telah terjadi kesepakatan untuk menetapkan bunga pinjaman daring sebesar 0,8 persen per hari. Kemudian, angka itu berubah menjadi 0,4 persen per hari pada 2021.
Kesepakatan tersebut diduga tertuang dalam Code of Conduct atau Pedoman Perilaku Asosiasi Fintech Pendanaan Bersama Indonesia (AFPI). Dokumen itu, menurut KPPU, mengindikasikan adanya koordinasi antarpelaku usaha dalam menentukan suku bunga, yang secara hukum masuk kategori kartel.
Namun, OVO Finansial menegaskan bahwa bunga produk mereka jauh di bawah angka yang disebutkan dalam kasus tersebut.
OVO Finansial Tegaskan Transparansi
Menurut Karaniya, sejak awal berdiri, OVO Finansial selalu menerapkan prinsip transparansi dan tata kelola yang baik dalam menjalankan bisnis. Penetapan suku bunga, katanya, tidak pernah didasarkan pada kesepakatan kolektif dengan perusahaan lain, melainkan murni dari hasil business assessment internal.
Produk kami selalu menerapkan bunga yang lebih rendah dibandingkan angka yang dipersoalkan. Jadi jelas, kami tidak terlibat dalam penetapan angka yang disebut dalam dokumen itu, jelasnya.
Lebih lanjut, ia menekankan bahwa setiap perusahaan pinjaman daring memiliki model bisnis yang berbeda-beda. Perbedaan itu membuat suku bunga yang diterapkan pun bervariasi, tergantung pada segmentasi pengguna, risiko pinjaman, serta strategi keberlanjutan usaha.
Tidak ada satu pola tunggal dalam menentukan bunga. Kami punya analisis risiko sendiri, dan itu tidak bisa disamakan dengan perusahaan lain, tambah Karaniya.
Implikasi Dugaan Kartel bagi Industri Fintech
Kasus ini menjadi sorotan karena menyangkut industri pinjaman daring yang terus berkembang pesat di Indonesia. Kehadiran fintech pendanaan dianggap memberikan akses keuangan yang lebih inklusif, terutama bagi masyarakat yang kesulitan menjangkau layanan perbankan konvensional.
Namun, praktik kartel, jika benar terjadi, berpotensi merugikan konsumen. Penetapan bunga yang disepakati secara bersama-sama bisa membuat pasar tidak sehat karena menghilangkan kompetisi. Bagi pengguna, hal itu berarti bunga yang mereka bayarkan tidak lagi mencerminkan persaingan wajar, melainkan hasil kesepakatan di balik layar.
KPPU sendiri telah menegaskan akan menindak tegas jika terbukti ada pelanggaran. Sanksi bagi pelaku kartel tidak hanya berupa denda besar, tetapi juga bisa mencoreng reputasi perusahaan yang terlibat.
Respons Industri dan Publik
Tudingan adanya kartel bunga pinjaman daring memicu reaksi beragam di kalangan pelaku industri dan masyarakat. Sebagian menilai kasus ini harus diusut tuntas demi menjaga integritas sektor fintech. Di sisi lain, ada pula yang mengingatkan agar publik tidak serta-merta menggeneralisasi bahwa semua perusahaan pinjaman daring terlibat praktik yang sama.
OVO Finansial, yang selama ini dikenal dengan basis pengguna luas di Indonesia, merasa perlu segera memberikan klarifikasi agar tidak terjadi salah persepsi. Kami sadar isu ini bisa menimbulkan kekhawatiran di masyarakat. Karena itu, penting bagi kami untuk menegaskan bahwa OVO tetap memegang komitmen memberikan layanan yang adil dan transparan, ucap Karaniya.
Posisi OVO di Pasar Fintech
Sebagai salah satu pemain besar di sektor keuangan digital, OVO memiliki basis pengguna yang masif, khususnya melalui dompet digital dan layanan pembiayaan. Reputasi perusahaan selama ini dibangun dengan mengedepankan layanan mudah, cepat, dan terpercaya.
Keterlibatan dalam kasus kartel tentu bisa mengancam citra positif tersebut. Oleh karena itu, bantahan resmi yang disampaikan menjadi upaya menjaga kepercayaan publik sekaligus memastikan bahwa layanan OVO tetap berada pada koridor hukum yang berlaku.
Integritas adalah modal utama kami. Kami tidak akan mempertaruhkan itu dengan praktik yang justru bertentangan dengan hukum persaingan usaha, kata Karaniya.
Menanti Hasil Penyelidikan KPPU
Meski OVO Finansial sudah menyatakan posisinya, proses penyelidikan KPPU tetap berjalan. Lembaga tersebut memiliki kewenangan untuk memanggil para pihak, memeriksa dokumen, hingga menggali informasi yang bisa menguatkan dugaan kartel.
Hasil penyelidikan ini akan menentukan apakah benar terjadi praktik penetapan bunga secara kolektif, dan jika ya, siapa saja pihak yang terbukti terlibat. Publik kini menanti kejelasan kasus ini karena menyangkut kepentingan jutaan pengguna layanan pinjaman daring di Indonesia.
KPPU sebelumnya menyatakan akan menjaga objektivitas dan independensi dalam menuntaskan perkara. Kami akan mengumpulkan bukti sekuat mungkin sebelum mengambil kesimpulan. Yang jelas, jika ada pelanggaran, tentu akan ada konsekuensi hukum, ujar salah satu komisioner KPPU dalam kesempatan terpisah.
Penutup
Kasus dugaan kartel suku bunga pinjaman daring menjadi ujian serius bagi industri fintech di Indonesia. OVO Finansial, melalui klarifikasinya, berupaya meyakinkan publik bahwa mereka sama sekali tidak terlibat dan tetap berkomitmen menjalankan praktik bisnis yang sehat.
Apapun hasil penyelidikan KPPU nantinya, satu hal yang pasti: transparansi dan keadilan harus menjadi fondasi utama dalam industri keuangan digital. Hanya dengan begitu, kepercayaan masyarakat terhadap layanan fintech bisa tetap terjaga.
Follow Sosial Media Redaksiku : Facebook, Instagram, Tiktok, X, Youtube, Pinterest
Penulis : Redaksiku
Editor : Redaksiku
Sumber Berita: Berbagai Sumber